Quién tasa
La vivienda debe estar tasada por un profesional homologado. La tasación fija el valor de referencia y determina el importe máximo que la entidad puede ofrecer, así que marca el techo de la operación.
Requisitos y quién puede solicitarla
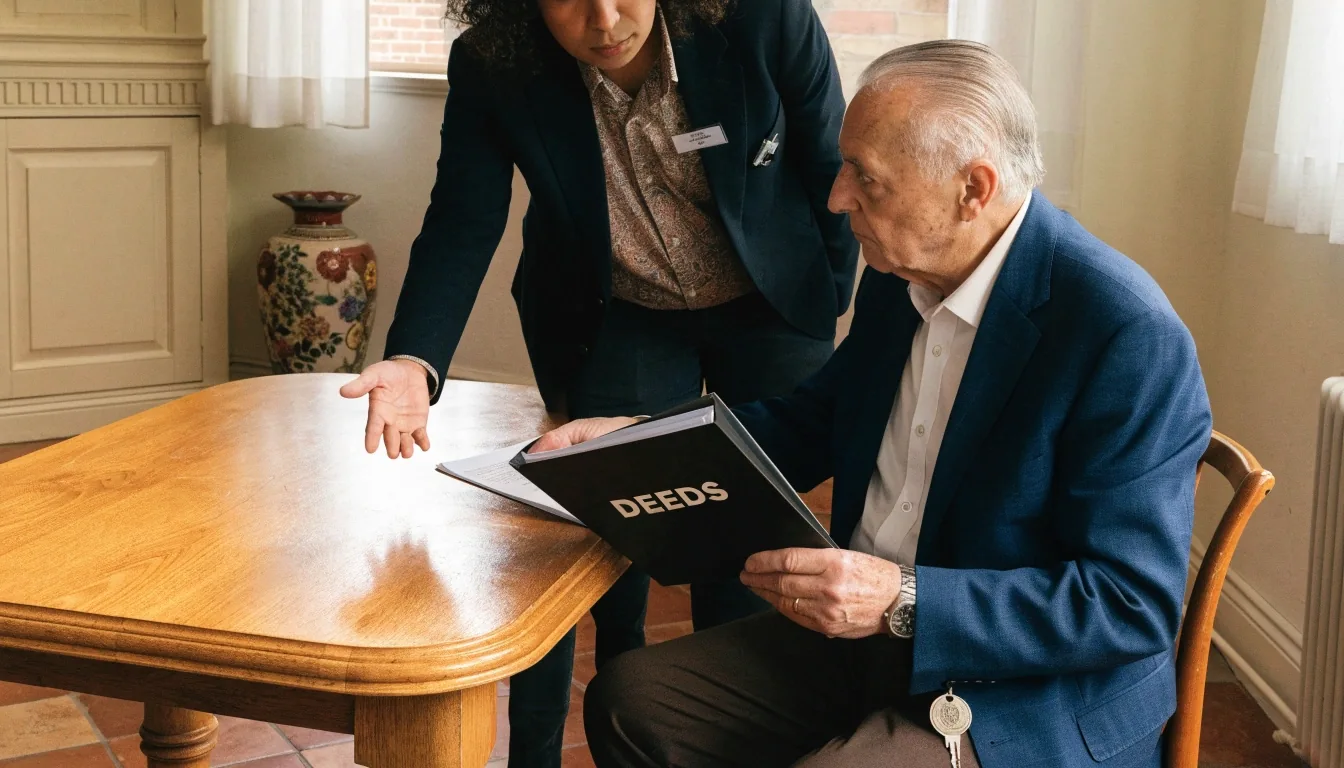
Edad, titularidad, vivienda habitual, tasación y seguro. Esta página reúne las condiciones que la normativa del mercado hipotecario exige y que la entidad comprueba antes de formalizar la operación.
No es un contrato ni una oferta: es una relación ordenada de requisitos, con las excepciones y los puntos que suelen detener un expediente.
Antes de empezar
La revisión se divide en dos frentes. Uno mira al solicitante: quién es, qué edad tiene y cómo está registrada la propiedad. El otro mira al inmueble: si es residencia habitual, cuánto vale y si está protegido frente a daños. Un expediente avanza solo cuando ambos frentes encajan.
65
La edad mínima del solicitante y la primera criba que aplica la entidad con el documento de identidad.
Titular
Residir en la casa no basta: hay que figurar como propietario y poder acreditarlo ante notario.
Habitual
La vivienda inversa se apoya en una casa donde el titular vive, no en una segunda residencia ni en un alquiler.
Valor
Una tasación homologada fija el importe máximo; una póliza de daños vigente protege la garantía hipotecaria.
Edad mínima del solicitante
La normativa exige que el solicitante tenga 65 años o más. No es una recomendación que la entidad pueda rebajar según el patrimonio o los ingresos: es un umbral y se comprueba con el documento de identidad. Un solicitante de 64 años, por sólida que sea su situación, no entra en el producto.
Existe una excepción prevista para beneficiarios designados bajo la misma figura. Pueden acceder al producto sin haber alcanzado esa edad si cumplen las condiciones que fija el contrato. Es un supuesto concreto y conviene confirmarlo por escrito con la entidad antes de contar con él.
Cuando la vivienda tiene varios titulares, todos deben cumplir las condiciones que la entidad aplique a la operación conjunta. En la práctica esto significa revisar la edad de cada propietario antes de iniciar el expediente: un titular que no encaje obliga a replantear la estructura, no a esconderlo.
La edad se acredita con el documento de identidad; la titularidad, con las escrituras y el registro.
Titularidad de la vivienda
El solicitante debe ser propietario del inmueble. No basta con residir en él ni con tener un derecho de uso, usufructo o alquiler. Vivir en la casa durante veinte años no convierte a nadie en titular a efectos de esta operación, y la entidad no puede tomar como garantía algo que el solicitante no puede dar.
Si la vivienda pertenece a varias personas, la operación debe plantearse con todos los propietarios o con el régimen jurídico que corresponda. La entidad revisará las escrituras y el registro antes de seguir, y cualquier discrepancia entre lo que figura inscrito y lo que se declara detiene el proceso.
Una vivienda con cargas pendientes, como una hipoteca anterior o un embargo, puede dificultar la operación o requerir su cancelación previa. Conviene pedir el certificado de cargas al inicio y no en la fase final, cuando ya se han asumido gastos de tasación.
Quedan fuera las segundas residencias, las viviendas vacacionales y las viviendas en alquiler. El requisito no es un trámite formal: responde a la lógica del producto. La entidad asume que el titular seguirá residiendo en la casa mientras viva, y esa permanencia es lo que sostiene la garantía. Si el solicitante cambia de residencia habitual durante la operación, debe comunicarlo a la entidad, ya que puede afectar al contrato.
Valoración y protección
Dos piezas técnicas sostienen la garantía: cuánto vale la casa y cómo se protege mientras dure el préstamo. Ninguna de las dos la elige el solicitante a su gusto.
La vivienda debe estar tasada por un profesional homologado. La tasación fija el valor de referencia y determina el importe máximo que la entidad puede ofrecer, así que marca el techo de la operación.
El coste de la tasación suele correr por cuenta del solicitante, aunque cada entidad concreta en su oferta quién lo asume. Conviene leer ese punto antes de encargar el informe.
El informe también comprueba que la vivienda está en condiciones habitables y sin defectos que comprometan su valor como garantía. Una casa deteriorada puede tasarse por debajo de lo esperado, y ese resultado es el que cuenta.
La normativa exige que la vivienda esté asegurada contra daños. La póliza puede ser una ya contratada por el propietario o una nueva, siempre que tenga cobertura suficiente y esté vigente durante toda la operación. Mantenerla es una obligación del titular, no un gasto puntual: si la póliza se interrumpe, la entidad puede requerir su reactivación.
Entidad autorizada
Este punto importa porque existen productos con nombres parecidos que no cumplen la misma función. El Banco de España publica una guía de Cliente Bancario que describe el producto y sirve como referencia para verificar si una oferta encaja en el marco regulado.
Antes de firmar cualquier documento conviene confirmar que la entidad figura como autorizada y que la operación se ajusta a la regulación del mercado hipotecario. Si una oferta promete condiciones que ninguna entidad autorizada aplica, la pregunta correcta no es cuánto paga, sino quién está detrás.
Documentación habitual
La entidad suele solicitar documento de identidad, escrituras de propiedad, certificado de cargas, recibo del IBI, póliza del seguro de daños e informe de tasación. También puede pedir justificantes de residencia habitual, como certificado de empadronamiento o facturas de suministros. La lista exacta varía según la entidad; lo que no varía es la necesidad de acreditar la titularidad y el uso habitual de la vivienda.
Identidad
Del solicitante y de todos los titulares. Es el documento con el que se verifica la edad mínima.
Propiedad
Escrituras de propiedad y certificado de cargas, para confirmar quién es dueño y qué pesa sobre la vivienda.
Impuestos
Al corriente de pago. Une la vivienda con un titular identificable y sirve de comprobación rápida.
Garantía
Seguro de daños vigente y con cobertura suficiente, contratado antes o durante la tramitación.
Valor
Emitido por un profesional homologado. Fija el valor de referencia y el importe máximo ofrecible.
Residencia
Certificado de empadronamiento o facturas recientes que acrediten el uso habitual de la vivienda.
Puntos que detienen un expediente
En estos casos la entidad no formaliza el préstamo aunque el resto de la documentación esté en orden. Conviene revisar los puntos antes de iniciar el proceso, no después de haber pagado la tasación.
La vivienda no es residencia habitual. Segundas residencias, casas vacacionales o pisos alquilados quedan fuera del producto.
Titularidad poco clara. Una herencia sin repartir, un usufructo o un titular registral que no coincide con quien solicita.
Tasación muy inferior a la esperada. Si el valor de referencia cae, el importe máximo ofrecible cae con él y la operación puede dejar de tener sentido.
Sin seguro de daños vigente. La póliza debe existir y mantenerse durante toda la operación.
Cargas no canceladas. Una hipoteca anterior o un embargo obligan a cancelarlos antes de continuar.
Después de firmar
El titular se compromete a residir en la vivienda, mantenerla en buen estado, conservar el seguro de daños y cumplir las condiciones del contrato. Son deberes que se sostienen durante toda la vida del préstamo, no solo el día de la firma.
También debe comunicar a la entidad cualquier cambio relevante, como un cambio de residencia o la venta de otros bienes que afecten a la garantía. El incumplimiento de estas obligaciones puede dar lugar a la resolución del contrato o a la exigencia del saldo acumulado.
Antes del fallecimiento
La mayoría de los contratos contemplan la posibilidad de cancelar la operación antes del fallecimiento del titular. Esto suele implicar el pago del saldo acumulado y, según el contrato, una compensación a la entidad.
Las condiciones concretas varían. Conviene preguntar por escrito cuál es el régimen de cancelación antes de firmar. La cancelación anticipada no es un derecho absoluto, sino una cláusula que debe estar prevista en la oferta y en el contrato.
Si la edad, la titularidad, el uso habitual, la tasación y el seguro encajan, la operación puede plantearse con una entidad autorizada. Si alguno falla, conviene saberlo antes de asumir gastos. En Hipoteca Inversa Senior Valencia atendemos consultas generales de lunes a viernes, de 9:00 a 18:00, en Calle San Vicente Mártir, 20, 46002 Valencia.
Teléfono +34 960 998 776 · Correo info@hipotecainversasenior.es