Proceso completo, sin atajos
Cómo funciona la hipoteca inversa paso a paso
Esta página recorre el proceso completo, desde la primera consulta hasta la liquidación final. Sabrás qué ocurre en cada etapa, qué documentación se pide y en qué momento se toman las decisiones importantes.
El recorrido no es inmediato
Entre la solicitud y la firma hay tasación, revisión de la vivienda y negociación de condiciones. Entender ese orden ayuda a llegar preparado y a detectar cuándo una oferta merece una segunda lectura. Si prefieres empezar por el filtro previo, en Requisitos y quién puede solicitarla están las condiciones de edad, propiedad y residencia explicadas una a una.
Lo que conviene tener claro antes de firmar
La tasación fija el techo de la operación y el seguro protege la garantía: si esos dos pasos se entienden bien, el resto de la hipoteca inversa se negocia con mucho menos ruido.
Los nueve pasos
De la consulta previa a la liquidación final
Cada etapa tiene su propio documento y su propia decisión. En las que afectan al dinero o a los herederos, conviene leer con calma y comparar antes de avanzar.
-
Paso uno
Valorar si el perfil encaja
Antes de contactar con una entidad, conviene comprobar tres condiciones básicas: tener 65 años o más, ser propietario de la vivienda y residir en ella de forma habitual. Si alguna falla, el proceso no llegará a iniciarse en la mayoría de los casos.
También es útil saber si la vivienda tiene cargas pendientes, como una hipoteca antigua o un embargo, porque eso afecta a la viabilidad. La entidad necesitará ese dato desde el principio. En esta fase no hay coste: se trata de descartar incompatibilidades evidentes antes de invertir tiempo en documentación.
Qué tener a mano
- Edad de todos los solicitantes
- Escritura o nota simple de la vivienda
- Certificado de empadronamiento
- Cargas vigentes sobre el inmueble
-
Paso dos
Primera consulta y simulación orientativa
La entidad pide datos básicos: fecha de nacimiento de los solicitantes, dirección de la vivienda, valor aproximado y situación de propiedad. Con eso elabora una simulación orientativa de la renta o del importe único que podría ofrecer.
Esa simulación no es vinculante. Sirve para que el solicitante haga una primera comparación entre modalidades y entienda el orden de magnitud antes de seguir. Es buen momento para preguntar qué tipo de interés se aplica, cómo se calcula la deuda acumulada y si existen comisiones de apertura o de cancelación.
-
Paso tres
Tasación oficial del inmueble
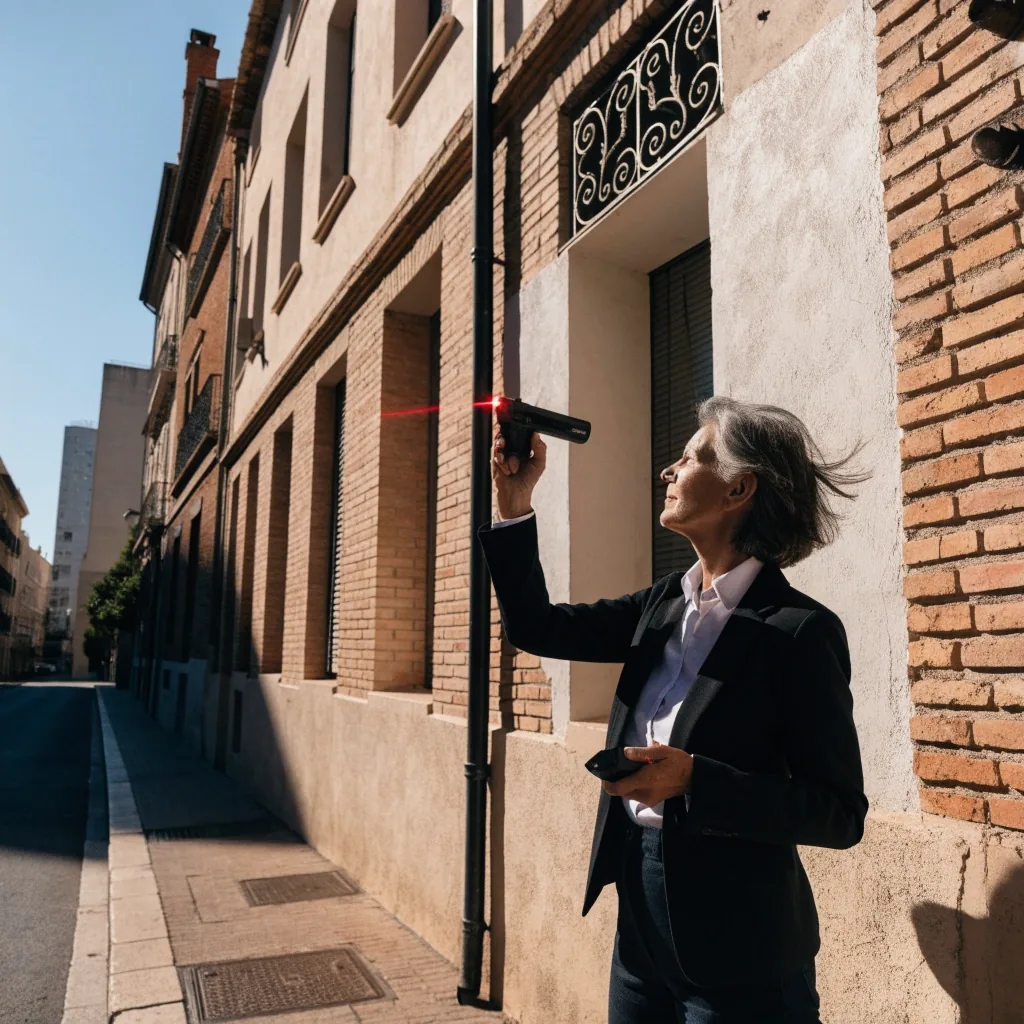
La tasación la realiza un profesional homologado y su coste suele correr por cuenta del solicitante. El informe fija el valor de referencia sobre el que se calculará la operación.
La tasación no es un simple trámite. Determina el importe máximo que la entidad puede ofrecer y sirve también para verificar que la vivienda está en condiciones habitables y sin defectos graves. Si el resultado difiere mucho de la estimación inicial, conviene revisar la simulación antes de continuar.
-
Paso cuatro
Seguro de daños sobre la vivienda
La normativa exige que la vivienda esté asegurada contra daños. Es un requisito formal que protege la garantía hipotecaria: si ocurre un siniestro, el seguro responde y el valor del inmueble no queda comprometido.
El seguro puede ser una póliza ya contratada por el propietario o una nueva. La entidad comprobará que está vigente y que la cobertura es suficiente. Mantener el seguro durante toda la operación es una obligación del titular, no un gasto puntual.
-
Paso cinco
Elección de la modalidad de cobro
Llegados a este punto se decide cómo se recibe el dinero. Cambiar de modalidad cambia el cálculo del saldo acumulado: una renta más alta durante más tiempo genera una deuda mayor al final.
Renta mensual
La opción más habitual para complementar ingresos de jubilación con un cobro periódico estable.
Pago único
Concentra la cantidad al inicio. Encaja cuando hay un gasto grande previsto y no se necesita ingreso recurrente.
Mixta
Combina un importe inicial con una renta posterior: para un gasto puntual y también ingresos recurrentes.
La comparativa con la nuda propiedad ayuda si estás sopesando otra vía.
-
Paso seis
Revisión legal y oferta vinculante
La entidad entrega una oferta con las condiciones concretas: importe, modalidad, tipo de interés, plazo, gastos y condiciones de cancelación. El solicitante puede leerla con calma y compararla con otras ofertas.
Es el momento de plantear dudas por escrito. Si hay cláusulas que no se entienden, conviene pedir una explicación antes de firmar cualquier documento. La oferta vinculante es un documento con valor jurídico, no una simple propuesta comercial.
-
Paso siete
Firma ante notario
La firma se realiza ante notario, que verifica la identidad de las partes y da fe del contenido del contrato. El notario no asesora sobre la conveniencia del producto, pero sí comprueba que la operación cumple los requisitos formales.
En este acto intervienen el solicitante, los beneficiarios designados si los hubiera y la entidad. El titular recibe copia autorizada del contrato. Desde ese momento empiezan a correr los pagos según la modalidad elegida.
Quién interviene en la firma
- El solicitante, con su identidad verificada
- Los beneficiarios designados, si los hay
- La entidad que concede la operación
- El notario, que da fe del contenido
-
Paso ocho
Seguimiento durante la vida de la operación
Mientras el titular viva, la operación no se devuelve. Pero sí exige ciertas obligaciones: mantener la vivienda en buen estado, tener el seguro vigente y residir en ella de forma habitual.
La entidad puede hacer revisiones periódicas para confirmar que el inmueble está cuidado y asegurado. Si se incumplen esas condiciones, el contrato puede verse afectado. También es posible cancelar anticipadamente en la mayoría de los casos, aunque suele implicar el pago del saldo acumulado y, en algunos contratos, una compensación.
-
Paso nueve
Liquidación cuando fallece el titular
Al fallecer el titular, la operación se cierra. Los herederos reciben información sobre el saldo pendiente y deciden si pagan la deuda para conservar la vivienda o si permiten que la entidad ejecute la garantía.
Ese proceso no es inmediato. Hay trámites sucesorios, valoración del inmueble y, en su caso, negociación con la entidad. En Fiscalidad y herederos se explica con más detalle cómo se calcula el saldo y qué opciones tienen los herederos.
Cómo encaja todo con el mercado hipotecario español
La Ley 2/1981 del mercado hipotecario es el marco que regula este producto. Define qué se entiende por hipoteca inversa, qué entidades pueden ofrecerla y qué requisitos debe cumplir el solicitante.
El Banco de España publica una guía de Cliente Bancario que traduce esa normativa a lenguaje comprensible. Es una referencia útil para contrastar lo que ofrece una entidad concreta. Conocer el marco no resuelve todas las dudas, pero ayuda a detectar ofertas que se salen de lo previsto.
Cuándo se decide cada cosa
Las decisiones que de verdad mueven el resultado se concentran en pocos momentos. Saber cuáles son evita negociar a ciegas y permite detectar una oferta que se sale de lo razonable.
Antes de la tasación
- Confirmar la situación de propiedad y las cargas registradas sobre la vivienda.
- Comparar la simulación orientativa de varias entidades usando los mismos datos.
- Preguntar por el tipo de interés y por las comisiones de apertura y cancelación.
Después de la oferta vinculante
- Comprobar la vigencia y la cobertura del seguro de daños que exige el contrato.
- Plantear por escrito las cláusulas que no se entiendan antes de ir al notario.
- Hablar con los herederos sobre el saldo pendiente y sobre la vivienda.
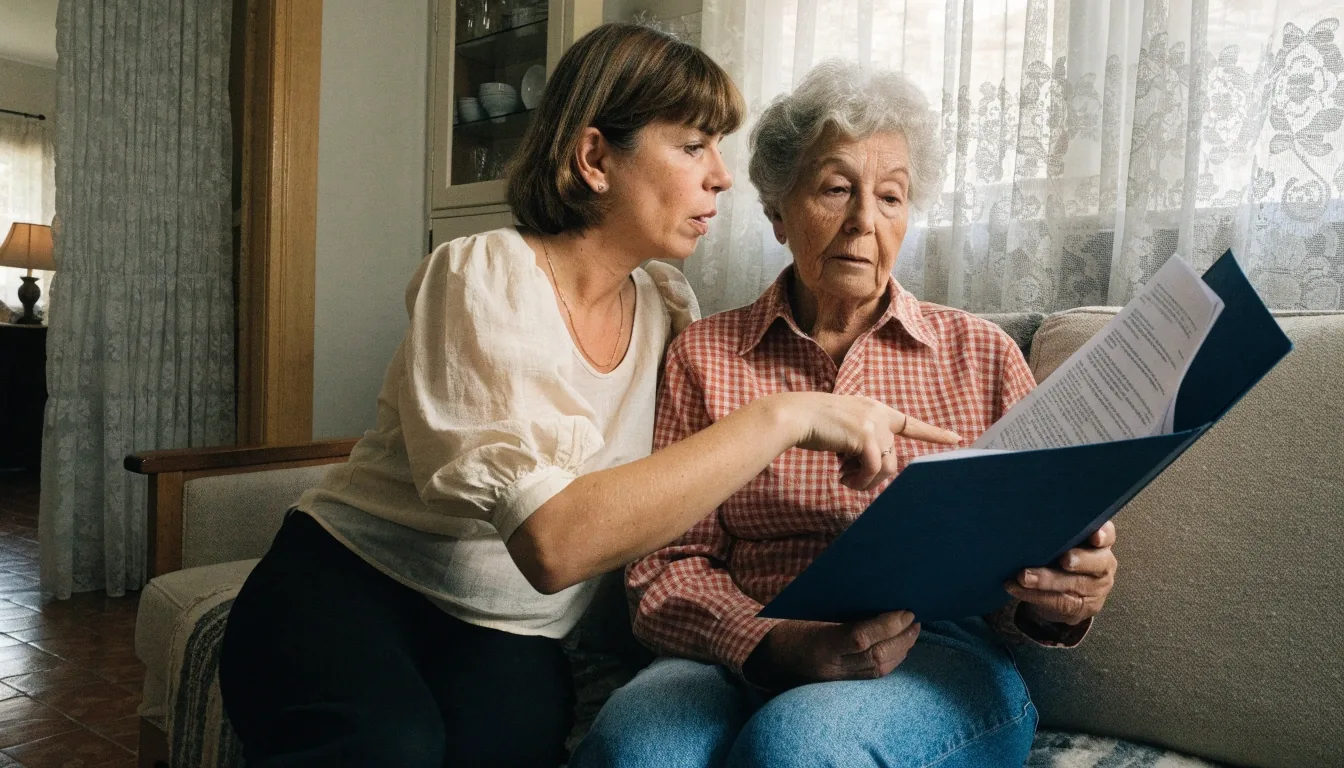
Antes de firmar, conviene hablarlo en familia
Los herederos no firman la operación, pero sí se encuentran con el saldo pendiente al final. Explicarles cómo funciona la hipoteca inversa desde el principio ahorra malentendidos en el momento de la liquidación.
Hipoteca Inversa Senior Valencia · Calle San Vicente Mártir, 20, 46002 Valencia · Teléfono +34 960 998 776 · info@hipotecainversasenior.es · Lunes a viernes, de 9:00 a 18:00